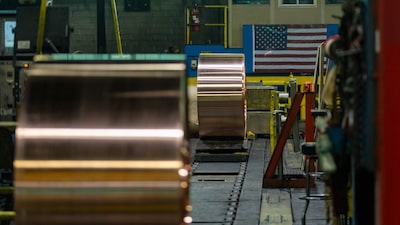
Bloomberg — Las minas de cobre necesitan alrededor de US$332.000 millones en nuevas inversiones para evitar una futura crisis de suministro, según las estimaciones de BloombergNEF.
Sin una inversión significativa de capital, el mercado del cobre se enfrenta a un déficit de suministro previsto de 20 millones de toneladas métricas para 2050 y corre el riesgo de sufrir una dolorosa contracción que ralentizará la transición hacia la electrificación, según un informe publicado este martes.
Ver más: El cobre chileno, bajo presión: accidentes, clima extremo y minas envejecidas amenazan la producción
Se prevé que el mercado entre en déficit para 2028, a medida que aumente la demanda y los productores tengan dificultades para compensar la disminución de la producción, según indicaron los analistas de BNEF.
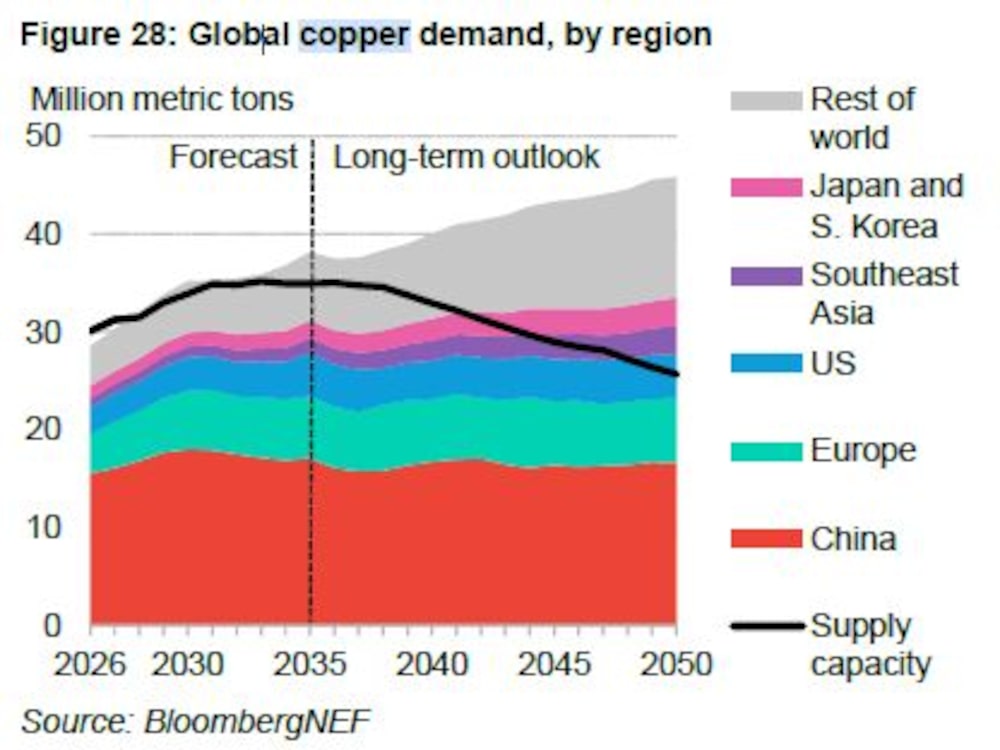
El abandono de los combustibles fósiles y la electrificación de todo, desde los automóviles hasta los centros de datos, ha convertido al cobre, con diferencia, en el metal con mayor restricción de suministro de entre todos los analizados en el informe Transition Metals Outlook de BloombergNEF. Se prevé que la demanda relacionada con la electrificación se dispare un 89%, hasta alcanzar los 23,3 millones de toneladas en 2050, lo que representará más de la mitad del consumo total de cobre.
“El transporte electrificado es la aplicación del cobre que crece más rápidamente”, escribieron los analistas. “Los coches, camiones y autobuses eléctricos, cuya adopción se disparará entre 2026 y 2050, requieren cobre en motores, inversores, baterías, cableado de alta tensión y sistemas de recarga”.
El metal rojo también seguirá teniendo demanda en la construcción, la producción industrial y los productos de consumo, mientras que los centros de datos no son más que “una gota en el océano en lo que respecta a la demanda de cobre”.
Es posible que exista suficiente cobre en el subsuelo, pero las minas nuevas y ampliadas no están entrando en funcionamiento con la rapidez suficiente para compensar la disminución de la producción de las explotaciones existentes. Sin inversiones adicionales, la oferta total podría descender un 14,5%, pasando de 30 millones de toneladas en 2026 a 25,7 millones de toneladas en 2050. La disminución de la ley del mineral aumentará los costes de producción, mientras que el reciclaje no será suficiente para compensar la menor producción primaria.
La alta conductividad y durabilidad del cobre dificultan su sustitución, pero los elevados precios podrían fomentar el uso del aluminio en líneas aéreas, algunos cables y otras aplicaciones.
Incluso si se invierten los US$332.000 millones necesarios en nuevas minas, es probable que el déficit se mantenga hasta al menos 2043, ya que el desarrollo de una nueva mina de cobre lleva una media de 17 años.
Se prevé que Chile siga siendo el mayor productor primario, aunque, según estimaciones de BNEF, su producción descenderá de 5,8 millones de toneladas en 2026 a 4,8 millones de toneladas en 2050. No obstante, la cuota del país en el suministro extraído aumentaría del 24% al 28%, a medida que la producción disminuya más rápidamente en otros lugares.
-Con la colaboración de Yvonne Yue Li.
Lea más en Bloomberg.com