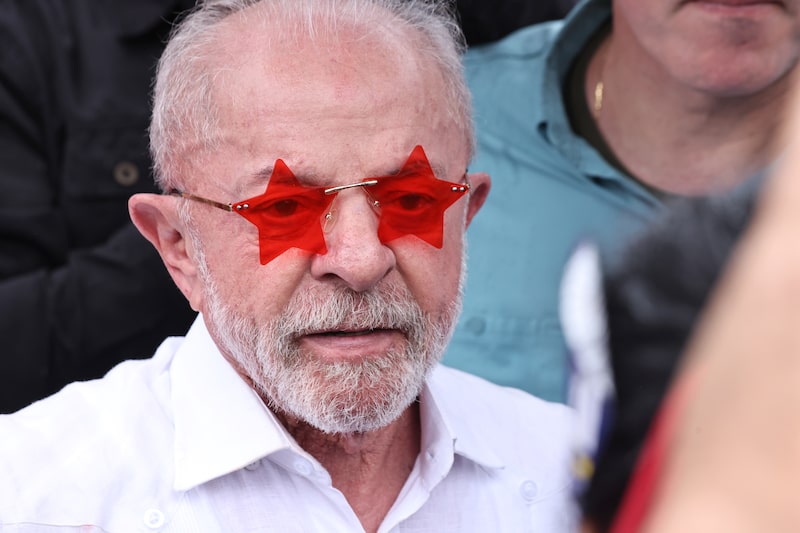
Después de protagonizar un espectacular regreso a la política, el presidente de Brasil, Luiz Inácio Lula da Silva, debe ahora beber de un cáliz envenenado que contiene el cóctel fiscal tóxico que él mismo preparó durante su tercer mandato.
Mientras Lula ha dedicado los últimos días a recorrer el mundo de un lado a otro, los inversionistas se han deshecho de activos brasileños. Esta semana, el real ha alcanzado su nivel más bajo desde abril del año pasado, lo que ha prolongado su peor comportamiento entre las principales divisas del mundo en noviembre.
Los rendimientos de los bonos locales a largo plazo se han mantenido por encima del 15% y el principal índice bursátil de ese país, medido en dólares, ha registrado su mínimo anual, al tiempo que los principales bancos de inversión han rebajado sus recomendaciones sobre la mayor economía de Latinoamérica.
Puede cuestionarse la lógica del mercado; sin embargo, no cabe duda de que Lula ha malgastado gran parte de la credibilidad de la que en su día gozaba entre la comunidad inversora brasileña.
Más allá de que André Esteves, el propio señor Faria Lima, señalara lo obvio: Lula no es la reencarnación de la radical estatista argentina Cristina Kirchner, al igual que su rival derrotado, Flávio Bolsonaro, no era una Margaret Thatcher tropical, como acertadamente observó el fundador del Banco BTG Pactual SA (BPAC11).
Puede que los mercados estén reaccionando de manera exagerada, pero no se equivocan al sospechar que es poco probable que “Lula 4.0″ reproduzca la característica definitoria de su primer mandato: el ajuste fiscal riguroso y precoz que arrojó resultados mejores de lo previsto y contribuyó a desencadenar un ciclo virtuoso sin precedentes.
Hoy, a sus 81 años y aparentemente más preocupado por su legado que cuando gobernó Brasil por primera vez a inicios de este siglo, Lula está destinado a dejar insatisfechos tanto a la izquierda como a la derecha.
Sus partidarios y el Partido de los Trabajadores estarán frustrados porque no cumplirá con la transformación social que prometió en la recta final de la campaña electoral, limitado por la realidad presupuestaria del país.
Los líderes empresariales, por su parte, estarán decepcionados porque es improbable que aborde el desastre económico de Brasil con la convicción y la fuerza política que se necesitan para reconducir la deuda por un camino sostenible.
El resultado más probable en este entorno de gran incertidumbre es una serie de intentos graduales, poco ambiciosos y complicados para detener la hemorragia, con un éxito limitado.
La dificultad de esta semana para sacar adelante en el Senado incluso un modesto paquete de medidas fiscales da una idea de lo que está por venir.
Medidas destinadas a mejorar el saldo fiscal primario de 2027 entre BRL$46.000 y BRL$56 000 millones (entre US$7.800 y US$9.500 millones) fueron consideradas insuficientes por los mercados, pero aun así provocaron resistencia y tensiones políticas dentro de la propia base izquierdista de Lula, que sigue mostrándose reacia a aceptar recortes en el gasto.
Estas medias tintas no satisfarán a nadie e, inevitablemente, acercarán a Brasil a una crisis fiscal.
Si Lula desea iniciar su último mandato con buen pie, necesita recuperar la confianza de los participantes del mercado financiero, tal como lo hizo en 2003: demostrando su compromiso con la contención del gasto público y estableciendo un camino claro hacia la consolidación fiscal.
Esto implica nombrar a un ministro de finanzas de reconocida trayectoria y brindarle el respaldo político y la autoridad necesarios para tomar decisiones difíciles. De esta manera, se restauraría la credibilidad del gobierno y se permitiría al banco central reanudar su ciclo de recortes de tasas de interés cuanto antes.
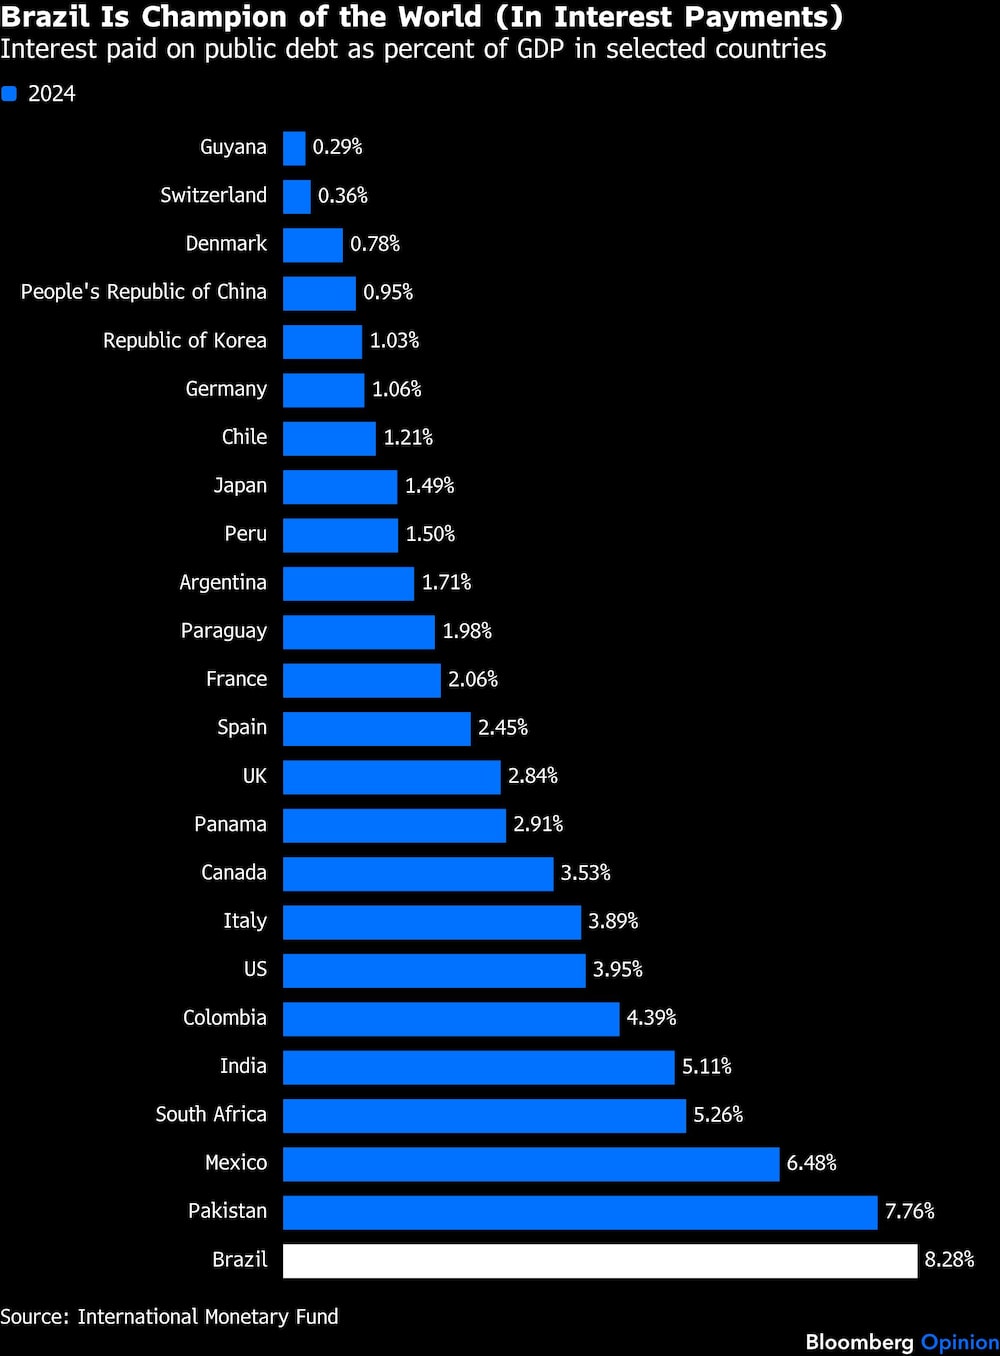
Los astronómicos costes de financiación de Brasil son la causa principal de su deterioro fiscal, pese a que el país emite casi toda su deuda en reales.
Esta nación de Sudamérica ocupa el primer puesto entre más de 150 países (!) en la clasificación del Fondo Monetario Internacional (FMI) sobre el pago de intereses de la deuda pública como porcentaje del PIB, con un asombroso 8,3%.
Además, esa lista mundial solo incluye cifras hasta 2024. Adriana Dupita, mi compañera de Bloomberg Economics, estima que los pagos de intereses probablemente alcancen el 8,5% en 2026, lo que contribuirá a que la deuda pública, según los criterios del FMI, supere el 100% del producto interno bruto ya en 2027.
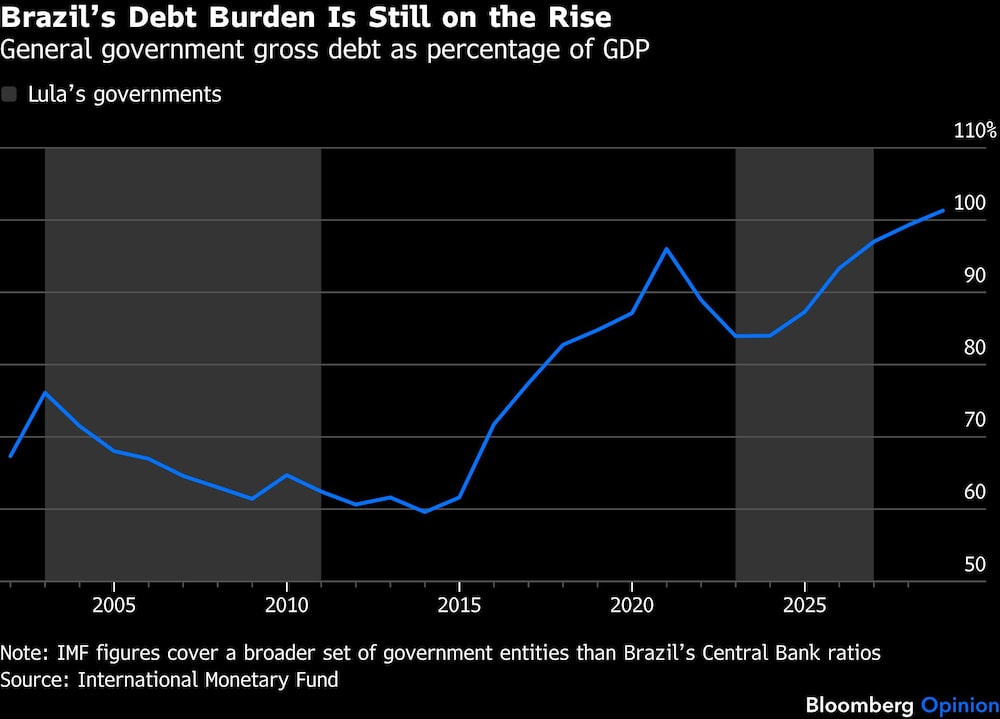
Esa carga de intereses desmesurada es sencillamente insostenible. Sin embargo, revertirla no requiere alquimia ni recurrir a ideas heterodoxas. Basta con ceñirse a un ancla fiscal creíble y poner al frente a un equipo económico sólido encargado de llevarla a cabo.
Brasil tiene muchas opciones, desde cambiar las normas presupuestarias que permiten que el gasto obligatorio crezca más rápido que la economía hasta reducir los incentivos para las grandes compañías, corregir las distorsiones que benefician a los ricos y recortar una burocracia que se extiende a lo largo de 38 ministerios federales y oficinas de rango ministerial, a las que pronto se sumarán otras nuevas.
La lista es larga porque el país recauda mal y gasta aún peor. Lo que falta no es un abanico de opciones, sino la voluntad política y el respaldo del Congreso para llevarlas a cabo.
Desafortunadamente, el presidente enfrenta restricciones políticas que dificultan la aceptación de esta propuesta. No sin razón, los aliados de Lula, y tal vez el propio presidente, argumentan que la austeridad no formaba parte de su programa electoral.
Fue la candidatura de Bolsonaro la que prometió medidas de austeridad, por lo que el mandato de Lula no puede consistir en recortar el gasto social esencial. Lo sentimos, Faria Lima.
Aunque eso pueda ser políticamente justo, no servirá de gran consuelo si la economía brasileña entra en recesión o la inflación se dispara.
Las previsiones más recientes de los economistas apuntan a que el crecimiento del PIB se ralentizará hasta apenas el 1% en el 2027 y que la inflación se acelerará hasta el 5%, lo que dista mucho de ser el panorama optimista que necesitan Brasil y Lula, o el asediado banco central del país.
El presidente tendrá que recurrir a su más experimentada intuición política para sortear las turbulentas aguas de la transición . Si gobernar sin mayoría en el Congreso ya representaba un desafío para Lula 3.0, se volverá todavía más complicado una vez que la nueva legislatura, en su mayoría conservadora, asuma el cargo en febrero. Entre tanto, el reloj fiscal seguirá corriendo.
Esta nota no refleja necesariamente la opinión del consejo editorial de Bloomberg LP y sus propietarios
Lea más en Bloomberg.com