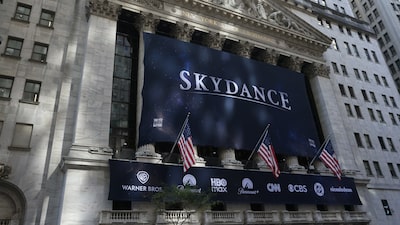
La venta masiva de los bonos de Skydance llevó el rendimiento de las nuevas emisiones a su mayor rezago frente al mercado de alta calificación en seis años y medio, según JPMorgan.
El inversionista considera que las pérdidas en el mercado de bonos todavía tienen recorrido y podrían extenderse a las acciones, mientras persista el desequilibrio entre las necesidades de financiación y la demanda de capital.
El organismo advierte que el elevado endeudamiento, las presiones de liquidez y la creciente interconexión de los mercados podrían amplificar las perturbaciones y desencadenar episodios de inestabilidad financiera.
La subida de los rendimientos encarece el crédito y endurece las condiciones financieras, lo que podría reducir la necesidad de nuevas alzas de tasas, pese a los riesgos inflacionarios.
Los inversores esperan el dato de inflación de septiembre y las declaraciones de Kevin Warsh para evaluar el ritmo de las próximas alzas de tasas, mientras los rendimientos de los bonos del Tesoro rondan máximos de 24 años.
Un informe de Deutsche Bank describe de qué forma se modificó la expectativa que tenían los inversores en relación a los efectos de la inteligencia artificial.
La prima de plazo constituye, en esencia, una protección frente a giros impredecibles, desde crisis geopolíticas hasta crisis fiscales gubernamentales, que podrían afectar al mercado antes de que venzan los bonos a largo plazo.
El banco de inversión analiza las oportunidades en los mercados de renta fija latinoamericanos y distingue entre el potencial de Brasil, las valoraciones de Chile y los riesgos fiscales y monetarios que afectan a Colombia y México.
Este año, se ha visto penalizado junto con el resto del mercado de renta fija, ya que la guerra en Irán ha provocado un repunte de los precios de la energía que ha avivado los temores inflacionistas.
Los estrategas de grandes bancos están divididos sobre el rumbo de los bonos del Tesoro de EE.UU. Algunos esperan que los rendimientos bajen a finales de 2026, mientras otros ven margen para nuevas subidas.
Según explicó, la relación riesgo-rentabilidad de un bono del Tesoro estadounidense a 10 años supera actualmente el 5%, mientras que el marco de valoración de su equipo sugiere que la rentabilidad del índice S&P 500 en los próximos 10 años podría no alcanzar ese nivel.
Los movimientos en los mercados de deuda estadounidenses repercutieron en Europa, lo que contribuyó a que la rentabilidad de los bonos británicos a 30 años volviera al 6% y la de los bonos franceses equivalentes subiera hasta 14 puntos básicos.
Las tasas altas de EE.UU. imponen una factura desigual en América Latina: la sensibilidad de los bonos se combina con deuda, necesidades de financiamiento y desequilibrios externos.
Bessent intentó tranquilizar a los inversores asegurando que una combinación de crecimiento económico y restricciones al gasto comenzará “muy rápidamente” a modificar la trayectoria del endeudamiento del Gobierno de EE.UU.
La subasta registró un ratio de cobertura de 3,76, por encima del 3,29 de la operación anterior y del promedio de los últimos 12 meses, impulsada por el atractivo de mayores rendimientos.
Los rendimientos de los bonos del Tesoro a 10 y 30 años subieron al menos 7 puntos básicos, hasta 5,34% y 5,7%, respectivamente, mientras persisten las presiones inflacionarias y crece la cautela sobre nuevas alzas de tasas de la Fed.
Los rendimientos de los bonos del Tesoro a 30 años llegaron al 5,70%, su nivel más alto desde 2002, mientras un cambio en el bono más barato de entregar en los futuros podría obligar a los gestores a vender más contratos.
Casi todo el aumento de los rendimientos a 10 años en septiembre provino de rendimientos reales, mientras que las expectativas de inflación se mantuvieron relativamente estables, escribió Nohshad Shah, directora de ventas de renta fija para EMEA de Citadel.